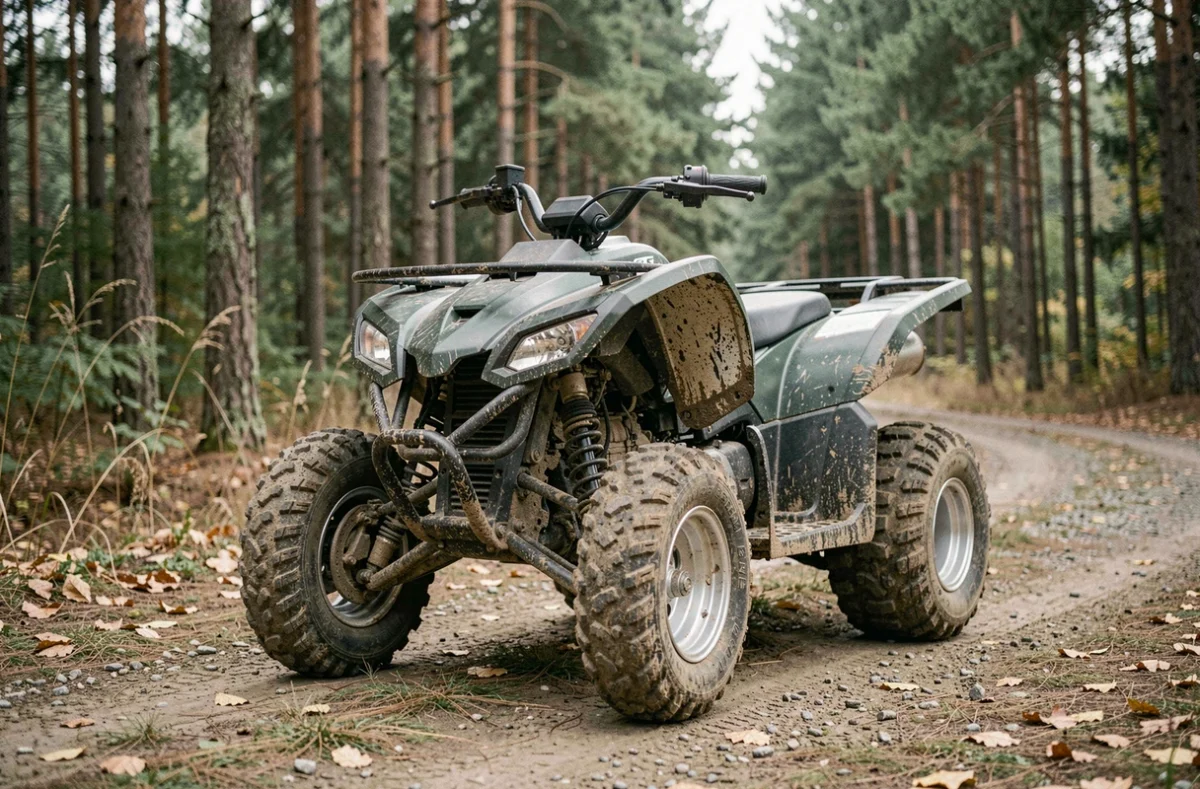
Assurer un quad de 500 cm³ coûte sensiblement plus cher qu’un 50 cc, mais les écarts de prix entre deux contrats pour un même véhicule peuvent aller du simple au triple. Le prix d’une assurance quad 500 dépend d’une combinaison de critères que les grilles tarifaires des assureurs ne rendent pas toujours lisibles : catégorie administrative du véhicule, niveau de garanties, profil du conducteur, usage déclaré.
À cela s’ajoutent des évolutions réglementaires récentes, notamment l’arrivée du contrôle technique pour certains quads, qui modifient le coût global de détention et peuvent peser indirectement sur la prime.
Catégorie administrative du quad 500 : le critère que la cylindrée seule ne résume pas
Quand on cherche le prix d’une assurance quad 500, le réflexe est de raisonner uniquement en cylindrée. Les assureurs, eux, regardent d’abord la catégorie inscrite sur la carte grise. Un quad 500 homologué route relève généralement de la catégorie L7e (quadricycle lourd à moteur). Certains modèles utilitaires ou agricoles sont classés T3a ou T3b.
Cette distinction a des conséquences directes. La catégorie sur la carte grise pèse autant que la cylindrée sur le tarif. Un quad L7e est soumis au contrôle technique obligatoire depuis le 15 avril 2024, avec un calendrier progressif. Les véhicules immatriculés entre 2020 et 2021 entrent dans ce calendrier en 2026, puis la visite est renouvelée tous les trois ans. Les quads agricoles classés T3a ou T3b en sont exclus selon les sources disponibles.
Pour l’assureur, un quad soumis au contrôle technique est un véhicule dont l’état mécanique est vérifié périodiquement, ce qui peut jouer sur l’évaluation du risque. À l’inverse, un quad non homologué route (usage tout-terrain exclusif) présente un profil de sinistralité différent, souvent associé à des pratiques sportives plus exposées aux dommages corporels.
Fourchettes de prix pour une assurance quad 500 selon les formules
Les tarifs varient fortement selon le niveau de couverture choisi. Trois paliers structurent le marché, même si les dénominations changent d’un assureur à l’autre.
Assurance au tiers pour quad 500
La formule au tiers couvre uniquement la responsabilité civile, obligation légale pour tout véhicule terrestre à moteur, y compris les quads non homologués et ceux qui ne roulent jamais sur la voie publique. Un quad remisé au garage doit être assuré au minimum en responsabilité civile.
Pour un quad 500, les premiers prix au tiers démarrent autour de quelques euros par mois. Le concurrent APRIL Moto affiche par exemple un tarif à partir de 7,53 euros par mois en formule tiers pour l’ensemble de sa gamme quad, mais ce plancher concerne rarement un 500 cm³. Sur un moteur de cette cylindrée, le coût réel au tiers se situe généralement au-dessus de ce seuil.
Formule intermédiaire : tiers plus vol et incendie
Cette formule ajoute la couverture vol, incendie, explosion et parfois les événements climatiques. Pour un quad 500, c’est souvent le compromis le plus pertinent : les quads de cette cylindrée représentent une valeur à l’achat non négligeable, et le risque de vol existe, en particulier pour les modèles prisés sur le marché de l’occasion.
Les tarifs intermédiaires démarrent aux alentours de 12 à 20 euros par mois selon les profils, mais ces fourchettes basses correspondent à des conducteurs expérimentés avec un bon historique d’assurance.
Tous risques
La formule tous risques couvre en plus les dommages au véhicule, y compris en cas d’accident responsable. Pour un quad 500 récent, cette option se justifie tant que la valeur résiduelle du véhicule reste significative. Les tarifs tous risques peuvent dépasser plusieurs dizaines d’euros par mois.
En moyenne, toutes formules confondues, le coût moyen d’une assurance quad tourne autour de 334 euros par an, un chiffre qui inclut des cylindrées très variées. Pour un 500 cm³, il faut s’attendre à se situer au-dessus de cette moyenne, surtout en formule intermédiaire ou tous risques.
Ce qui fait réellement varier le prix d’une assurance quad 500
Au-delà de la formule choisie, plusieurs critères déplacent le curseur tarifaire de manière parfois surprenante.
- Le profil du conducteur : âge, ancienneté du permis, coefficient de bonus-malus. Certains assureurs acceptent de reprendre le meilleur bonus obtenu sur un contrat auto ou moto, ce qui peut réduire la prime de façon significative.
- L’usage déclaré : un quad utilisé exclusivement sur terrain privé n’est pas tarifé comme un quad circulant sur voie publique. Les pratiques sportives ou compétition entraînent des surprimes, voire des exclusions de garantie.
- La valeur du quad : un modèle neuf de 500 cm³ coûte plus cher à assurer qu’un modèle d’occasion de dix ans. Certains contrats proposent un remboursement en valeur à neuf pendant les premiers mois, ce qui renchérit la prime mais protège mieux en cas de sinistre total.
- Le lieu de stationnement : un quad garé dans un garage fermé bénéficie d’une meilleure tarification qu’un véhicule stationné en extérieur.
- La franchise choisie : une franchise élevée fait baisser la cotisation annuelle, mais augmente le reste à charge en cas de sinistre.
Pièges courants lors de la souscription d’une assurance quad 500
Plusieurs erreurs reviennent fréquemment et peuvent coûter cher au moment d’un sinistre.
Déclarer un usage qui ne correspond pas à la réalité
Un quad déclaré en usage loisir sur terrain privé mais utilisé régulièrement sur route expose le propriétaire à un refus d’indemnisation. L’assureur peut invoquer la fausse déclaration pour annuler le contrat, y compris rétroactivement. Sur un 500 cm³ capable de rouler à des vitesses élevées, la tentation de minimiser l’usage pour payer moins cher se retourne souvent contre l’assuré.
Négliger la garantie du conducteur
La responsabilité civile protège les tiers, pas le conducteur lui-même. Sans garantie corporelle du conducteur, les frais médicaux en cas d’accident responsable restent à votre charge. Sur un quad, les blessures corporelles sont statistiquement plus fréquentes et plus graves que sur un véhicule fermé. Cette garantie, souvent optionnelle, représente un surcoût modéré par rapport au risque couvert.
Oublier l’équipement dans le contrat
Casque, gants, bottes, dorsale : ces équipements représentent un budget. Certains contrats les couvrent dès la première formule (casque, gants, gilet airbag chez certains assureurs), d’autres les excluent totalement. Vérifier ce point avant de souscrire évite de mauvaises surprises en cas de vol ou de casse.
Vérification d’assurance et fin de la carte verte : ce qui a changé
Depuis avril 2024, la preuve d’assurance pour les véhicules immatriculés en France ne repose plus principalement sur la carte verte papier. Les forces de l’ordre consultent désormais le Fichier des véhicules assurés (FVA) pour vérifier la couverture d’un véhicule.
Lors d’un changement d’assureur, vérifiez que votre immatriculation est bien enregistrée dans le FVA. Un délai de mise à jour peut exister entre la souscription du nouveau contrat et l’apparition du véhicule dans le fichier. Pendant ce laps de temps, un contrôle routier pourrait poser problème si vous ne disposez d’aucun justificatif provisoire.
Cette évolution concerne tous les véhicules terrestres à moteur, quads inclus. Elle ne modifie pas le prix de l’assurance en lui-même, mais elle renforce l’importance de la conformité administrative, en particulier pour les quads d’occasion qui changent régulièrement de propriétaire.
Budget réel d’un quad 500 : l’assurance dans le coût global
Raisonner uniquement sur la prime annuelle d’assurance donne une vision tronquée du budget. Pour un quad 500, plusieurs postes s’ajoutent et interagissent avec le coût d’assurance.
Le contrôle technique, désormais obligatoire pour les quads L7e, génère un coût supplémentaire tous les trois ans. Ce montant reste modéré comparé à celui d’une voiture, mais il s’ajoute à l’entretien mécanique courant. Un quad qui échoue au contrôle technique devra passer une contre-visite, avec des frais supplémentaires et un éventuel impact sur la couverture d’assurance si des défauts de sécurité sont identifiés.
L’hivernage mérite aussi d’être mentionné. Certains assureurs proposent une modulation des garanties selon la période d’utilisation. Si votre quad 500 ne roule pas pendant plusieurs mois en hiver, réduire temporairement la couverture (tout en maintenant la responsabilité civile obligatoire) permet d’ajuster la prime annuelle à la baisse.
Le prix d’une assurance quad 500 ne se résume pas à un chiffre unique. Entre la catégorie du véhicule, le niveau de couverture, le profil du conducteur et les obligations réglementaires récentes, chaque situation produit un tarif différent. La seule méthode fiable pour obtenir un montant précis reste la demande de devis personnalisé.